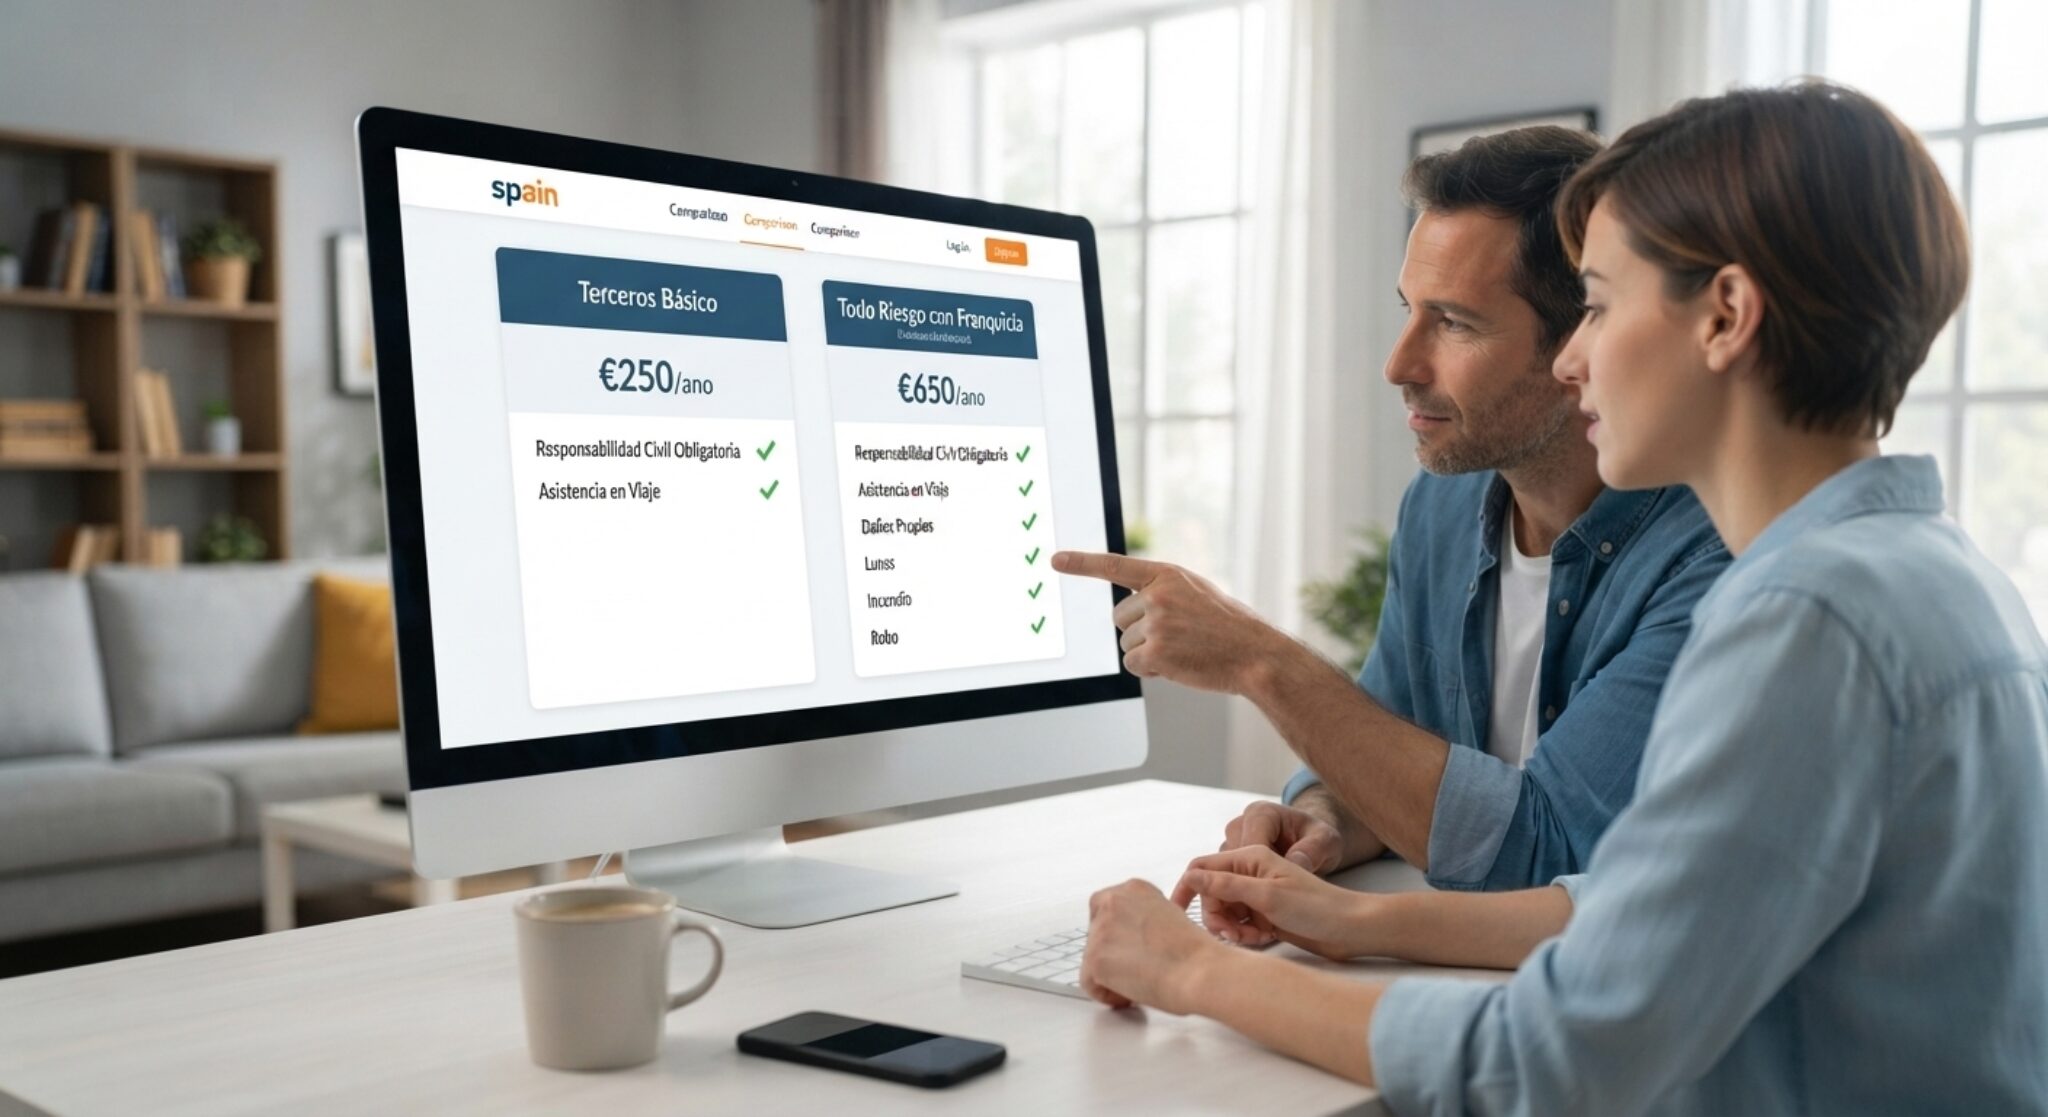
Elegir entre un seguro de coche a terceros y un seguro a todo riesgo es una de las dudas más habituales entre los conductores en España. La opción más barata no siempre es la que ofrece mejor protección, pero tampoco significa que un seguro a todo riesgo sea siempre la mejor elección.
La decisión depende principalmente del valor y antigüedad del vehículo, el uso que haces del coche, tu presupuesto y el nivel de riesgo que estás dispuesto a asumir.
En este artículo te explicamos las diferencias entre ambas modalidades, qué cubre cada una, qué ocurre en caso de accidente y cuándo puede interesar contratar un seguro a terceros, un terceros ampliado o un todo riesgo.
¿Qué es un seguro a terceros?
El seguro a terceros es la modalidad básica de seguro de coche.
Su principal objetivo es cubrir la responsabilidad civil del conductor frente a otras personas cuando este es responsable de un accidente.
Por ejemplo, si golpeas otro vehículo y eres responsable del accidente, la cobertura de responsabilidad civil puede hacerse cargo de los daños causados a terceros dentro de los límites y condiciones establecidos.
Sin embargo, la modalidad básica a terceros no cubre normalmente los daños que tú causes a tu propio coche cuando eres responsable del accidente.
Por eso, antes de contratarlo, es importante entender que pagar menos por la póliza también significa asumir una mayor parte del riesgo.
¿Qué es un seguro a todo riesgo?
El seguro a todo riesgo ofrece una protección mucho más amplia.
Además de las coberturas de responsabilidad civil, puede incluir daños propios del vehículo, incluso en determinadas situaciones en las que el accidente haya sido responsabilidad del propio conductor.
Esto puede ser especialmente interesante cuando el coche es nuevo o tiene un valor elevado.
Dependiendo de la póliza, también pueden estar incluidas coberturas como robo, incendio, lunas, asistencia en carretera, defensa jurídica o accidentes del conductor.
Pero hay que tener en cuenta que «todo riesgo» no significa que absolutamente cualquier daño esté cubierto.
Las exclusiones, límites y condiciones dependen del contrato.
Diferencias entre terceros y todo riesgo
La principal diferencia está en el nivel de protección.
CaracterísticaTercerosTodo riesgoResponsabilidad civilSíSíDaños propiosNormalmente noSí, según pólizaRoboDepende de la modalidadHabitualmente incluido, según pólizaIncendioDepende de la modalidadHabitualmente incluidoLunasPuede contratarse aparteHabitualmente incluidaPrecioMás económicoMás caroFranquiciaNormalmente no aplica a daños propiosPuede existirProtección del vehículoBásicaAmplia
Las coberturas concretas pueden variar considerablemente entre aseguradoras, por lo que siempre hay que revisar las condiciones de cada oferta.
¿Qué es un seguro a terceros ampliado?
Existe una opción intermedia que puede resultar especialmente interesante para muchos conductores: el seguro a terceros ampliado.
Esta modalidad mantiene la protección básica frente a terceros, pero añade algunas garantías para el propio vehículo.
Puede incluir, dependiendo de la compañía:
Robo.
Incendio.
Rotura de lunas.
Asistencia en carretera.
Defensa jurídica.
Accidentes del conductor.
Por ejemplo, si tienes un coche de varios años pero todavía tiene un valor importante, un terceros ampliado puede ofrecer un equilibrio interesante entre precio y protección.
¿Cuándo interesa un seguro a terceros?
Un seguro a terceros puede ser una opción razonable cuando el coche tiene bastantes años y su valor de mercado es relativamente bajo.
Imagina que tienes un vehículo antiguo cuyo valor es de unos pocos miles de euros. Pagar durante años una prima elevada por un seguro a todo riesgo puede no resultar rentable, especialmente si una reparación importante podría acercarse al valor real del coche.
También puede interesar a conductores que tienen suficiente capacidad económica para asumir por su cuenta determinados daños en su propio vehículo.
Eso sí, aunque el coche sea antiguo, algunas coberturas adicionales como lunas, asistencia, robo o incendio pueden seguir siendo interesantes.
¿Cuándo interesa un terceros ampliado?
El terceros ampliado suele ser una alternativa interesante para vehículos que ya no son nuevos pero que todavía tienen un valor considerable.
Por ejemplo, puede tener sentido si quieres protegerte frente a:
Robo del vehículo.
Incendio.
Rotura de lunas.
Averías o problemas durante un viaje mediante asistencia en carretera.
En estos casos puedes conseguir una protección superior al seguro básico sin llegar al precio de un todo riesgo.
¿Cuándo interesa un seguro a todo riesgo?
El todo riesgo puede ser especialmente interesante para coches nuevos, seminuevos o de elevado valor.
También puede tener sentido si utilizas el vehículo diariamente y no quieres asumir el coste de una reparación importante después de un accidente.
Otra situación habitual es cuando el vehículo ha sido comprado mediante financiación. En algunos contratos pueden existir condiciones específicas relacionadas con el seguro, por lo que conviene revisar el contrato de financiación y las condiciones de la póliza.
Todo riesgo con franquicia o sin franquicia
Si decides contratar un todo riesgo, todavía tendrás que elegir entre diferentes modalidades.
Una de las decisiones más importantes es elegir con franquicia o sin franquicia.
Todo riesgo con franquicia
Con una franquicia, tú asumes una cantidad determinada de los daños cubiertos.
Por ejemplo, si tu póliza tiene una franquicia de 300 euros y se produce un daño cubierto de 1.500 euros, podrías asumir los primeros 300 euros y la aseguradora cubriría el resto, según las condiciones del contrato.
La ventaja es que la prima suele ser más económica.
Todo riesgo sin franquicia
En un seguro sin franquicia, la aseguradora puede asumir una mayor parte del coste de los daños cubiertos, aunque la póliza suele tener una prima más elevada.
Puede resultar interesante para quienes prefieren pagar más por el seguro a cambio de reducir el importe que tendrían que asumir después de un siniestro.
¿Es mejor pagar menos por el seguro?
No siempre.
Supongamos que encuentras dos pólizas:
Seguro A: 350 € al año.
Seguro B: 550 € al año.
A primera vista, el primero parece claramente mejor.
Pero si el seguro de 350 € tiene menos coberturas, una franquicia elevada o límites más bajos, la diferencia real puede cambiar completamente cuando ocurre un accidente.
Por eso, comparar seguros únicamente por el precio puede llevar a una mala decisión.
Lo correcto es comparar precio + coberturas + franquicia + exclusiones + límites.
¿Cómo elegir entre terceros y todo riesgo?
Puedes utilizar una regla sencilla como punto de partida.
Elige terceros si:
Tu coche tiene muchos años.
Su valor de mercado es bajo.
Quieres minimizar el coste anual.
Puedes asumir económicamente los daños propios.
Considera terceros ampliado si:
Tu coche tiene varios años pero todavía vale bastante.
Te preocupa el robo.
Quieres cobertura de lunas e incendio.
Quieres mantener un precio relativamente bajo.
Considera todo riesgo si:
Tu coche es nuevo o seminuevo.
Tiene un valor elevado.
Utilizas el vehículo diariamente.
No quieres asumir grandes gastos de reparación.
Prefieres tener una protección más amplia.
¿Cuándo dejar un seguro a todo riesgo?
Esta es otra pregunta importante.
No existe una edad exacta del vehículo a partir de la cual haya que pasar automáticamente de todo riesgo a terceros.
Sin embargo, cuando el coche pierde mucho valor con el paso de los años, puede ser conveniente volver a calcular si merece la pena seguir pagando una prima elevada.
Una estrategia habitual es comparar cada año:
valor actual del coche + coste del seguro + posibles gastos que podrías asumir por tu cuenta.
Si el coche vale poco y el seguro a todo riesgo cuesta una cantidad considerable, un terceros ampliado puede ser una alternativa más lógica.
¿Qué debes revisar antes de contratar?
Antes de firmar una póliza, revisa especialmente:
Franquicia: comprueba cuánto tendrás que pagar en caso de siniestro.
Daños propios: verifica exactamente qué situaciones están cubiertas.
Robo: comprueba qué indemnización recibirías y bajo qué condiciones.
Asistencia en carretera: revisa desde qué distancia se presta y qué servicios incluye.
Vehículo de sustitución: comprueba si está incluido y durante cuánto tiempo.
Exclusiones: esta parte es especialmente importante porque indica qué situaciones no están cubiertas.
Valor del vehículo: revisa cómo calcula la aseguradora la indemnización en caso de siniestro total.
Conductor: comprueba quién puede conducir el vehículo y bajo qué condiciones.
Preguntas frecuentes
¿Qué es más barato, terceros o todo riesgo?
Normalmente, el seguro a terceros es más económico porque ofrece un nivel de protección menor.
¿El seguro a terceros cubre mi coche?
La modalidad básica normalmente no cubre los daños propios causados por el conductor responsable del accidente.
¿El todo riesgo cubre absolutamente todo?
No. El nombre «todo riesgo» no significa cobertura ilimitada. Siempre existen condiciones, límites y exclusiones.
¿Qué es mejor para un coche viejo?
En muchos casos, un terceros o terceros ampliado puede resultar más razonable, aunque depende del valor del vehículo y de las necesidades del propietario.
¿Qué es una franquicia?
Es la cantidad que el asegurado asume en determinados daños cubiertos antes de que la aseguradora se haga cargo del resto.
¿Merece la pena un todo riesgo para un coche nuevo?
Puede ser una opción interesante porque permite proteger mejor un vehículo cuyo valor todavía es elevado.
¿Puedo cambiar de todo riesgo a terceros?
Sí, puedes cambiar de modalidad, pero debes respetar las condiciones y los plazos de tu contrato para evitar problemas con la renovación.
Conclusión
La elección entre seguro a terceros y seguro a todo riesgo depende principalmente del valor del vehículo, su antigüedad, el uso que haces de él y el nivel de protección que necesitas.
Para un coche antiguo y de poco valor, un seguro a terceros puede ser suficiente. Para un vehículo que todavía tiene un valor importante, el terceros ampliado puede ofrecer un buen equilibrio. Y para un coche nuevo o de alto valor, un todo riesgo puede proporcionar una protección más completa.
Lo más importante es no elegir únicamente por el precio. Antes de contratar, compara las coberturas, la franquicia, los límites, las exclusiones y la indemnización prevista en caso de siniestro.
De esta manera podrás elegir un seguro que se adapte realmente a tu situación y evitar sorpresas cuando necesites utilizarlo.