
Tener un seguro de coche en España no solo es una obligación legal, sino también una forma de protegerte frente a los gastos que pueden surgir después de un accidente. Desde una pequeña colisión hasta daños importantes a terceros, el seguro puede marcar una gran diferencia económica.
Sin embargo, no todos los seguros de coche ofrecen las mismas coberturas ni tienen el mismo precio. Elegir una póliza únicamente porque es la más barata puede hacer que te encuentres con gastos inesperados cuando realmente necesites utilizarla.
En esta guía te explicamos qué cubre un seguro de coche, qué tipos existen, cuánto puede costar, qué factores influyen en el precio y qué debes revisar antes de contratar una póliza.
¿Es obligatorio tener un seguro de coche en España?
Sí. Todo vehículo que tenga su estacionamiento habitual en España debe disponer, como mínimo, de un seguro de responsabilidad civil obligatorio.
Esta cobertura sirve principalmente para responder por los daños que puedas causar a otras personas o bienes cuando eres responsable de un accidente.
Por tanto, no es legal circular normalmente con un vehículo sin el seguro obligatorio.
Además de esta cobertura mínima, puedes contratar otras garantías para proteger tu propio vehículo y ampliar la protección del conductor y los ocupantes.
¿Qué cubre el seguro obligatorio de coche?
El seguro obligatorio está pensado principalmente para cubrir la responsabilidad civil frente a terceros.
Por ejemplo, si provocas un accidente y otra persona resulta herida o su vehículo sufre daños, el seguro puede hacerse cargo de las indemnizaciones correspondientes dentro de los límites y condiciones establecidos legalmente.
Sin embargo, el seguro obligatorio no cubre automáticamente todos los daños de tu propio vehículo.
Si quieres proteger tu coche frente a determinadas situaciones, tendrás que contratar coberturas adicionales.
Tipos de seguro de coche
En España existen diferentes modalidades de seguro. Las tres más conocidas son:
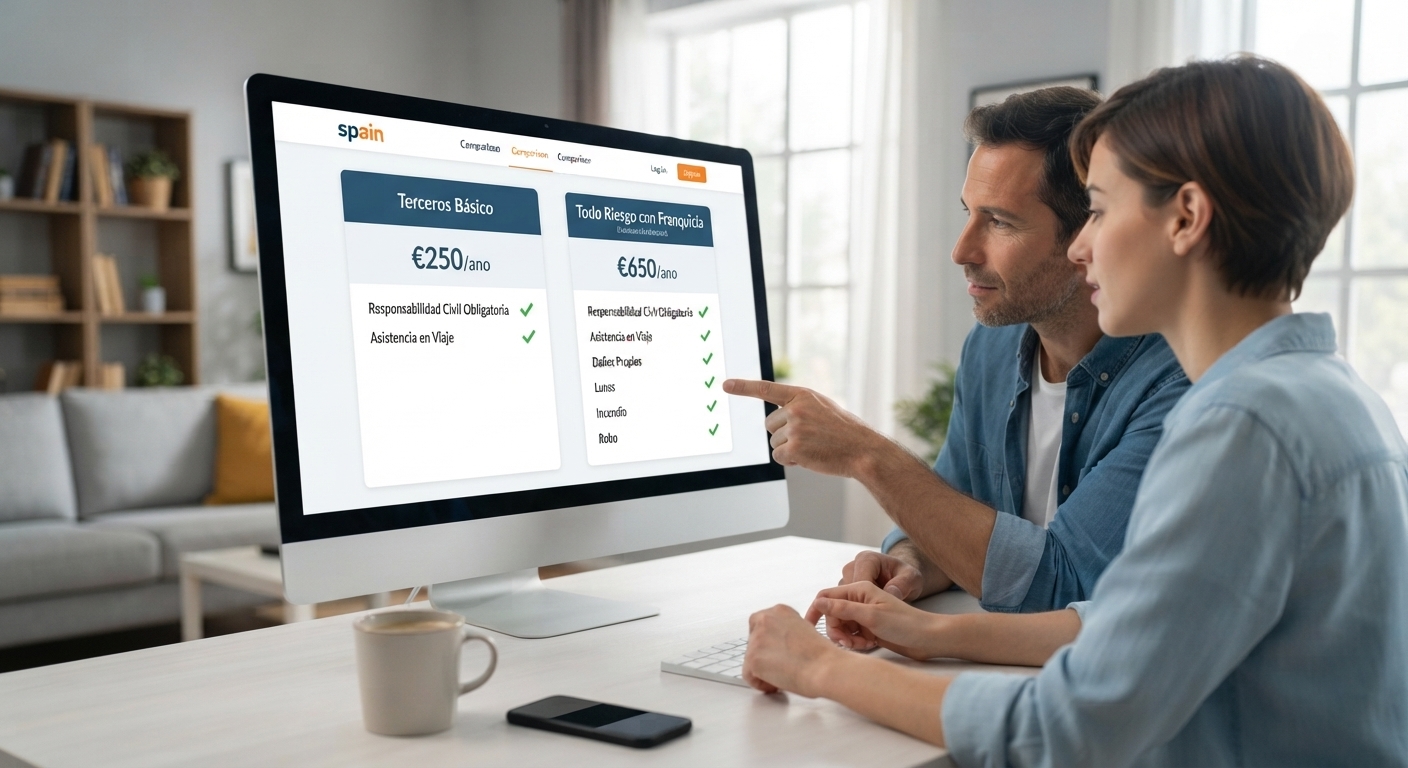
Seguro a terceros
Es la modalidad básica.
Cubre principalmente la responsabilidad civil obligatoria y puede incluir otras garantías dependiendo de la compañía.
Es una opción que puede resultar interesante para conductores que buscan mantener el coste de la póliza relativamente bajo, especialmente cuando tienen un vehículo antiguo cuyo valor de mercado no justifica contratar una cobertura más amplia.
Pero hay que revisar siempre las condiciones, porque un seguro a terceros puede ser muy diferente de otro dependiendo de las coberturas adicionales incluidas.
Seguro a terceros ampliado
Esta modalidad parte de la cobertura a terceros y añade determinadas garantías.
Puede incluir, según la compañía:
- Robo.
- Incendio.
- Rotura de lunas.
- Asistencia en carretera.
- Defensa jurídica.
- Accidentes del conductor.
Es una opción intermedia que puede ofrecer una relación interesante entre precio y nivel de protección.
Seguro a todo riesgo
Es la modalidad que ofrece una protección más amplia para el vehículo.
Puede incluir daños propios, incluso cuando el accidente ha sido responsabilidad del propio conductor, aunque siempre hay que revisar las condiciones de la póliza.
Dentro de esta modalidad existen seguros con franquicia y sin franquicia.
¿Qué significa un seguro con franquicia?
La franquicia es una cantidad que el asegurado debe asumir cuando se produce un siniestro cubierto por determinadas garantías.
Por ejemplo, si tienes una franquicia de 300 euros y la reparación cubierta cuesta 1.500 euros, puedes tener que asumir los primeros 300 euros y la aseguradora cubriría el resto, según las condiciones de la póliza.
A cambio de asumir una parte del coste de los daños, el precio de la prima puede ser inferior al de un seguro equivalente sin franquicia.
Por eso, un seguro a todo riesgo con franquicia puede ser una alternativa para quienes quieren una cobertura amplia pero buscan reducir el precio anual.
¿Cuánto cuesta un seguro de coche en España?
No existe un precio único para todos los conductores.
El coste puede variar considerablemente dependiendo del perfil del conductor, el vehículo y las coberturas contratadas.
Entre los principales factores que pueden influir en el precio están:
- Edad del conductor.
- Antigüedad del permiso.
- Historial de siniestralidad.
- Tipo y potencia del vehículo.
- Antigüedad del coche.
- Lugar de residencia.
- Uso habitual del vehículo.
- Kilómetros recorridos.
- Coberturas contratadas.
- Franquicia elegida.
Por este motivo, dos personas que conducen el mismo modelo de coche pueden recibir precios muy diferentes.
¿Qué hace que un seguro sea más caro?
Uno de los factores más importantes es el nivel de riesgo que la aseguradora atribuye al conductor y al vehículo.
Un conductor joven o con poca experiencia puede encontrar precios superiores a los de un conductor con muchos años de carnet y un historial sin accidentes.
También puede aumentar el precio contratar un seguro con muchas coberturas o elegir una modalidad a todo riesgo sin franquicia.
El tipo de vehículo también influye. Un coche potente o de alto valor puede tener una prima superior debido al coste potencial de reparación o sustitución.
¿Qué coberturas adicionales puedo contratar?
Dependiendo de la compañía, puedes encontrar diferentes garantías adicionales.
Entre las más habituales están:
Asistencia en carretera
Puede ayudarte si el vehículo se avería o queda inmovilizado y necesitas asistencia.
Antes de contratarla, revisa desde qué distancia se activa, si incluye remolque y qué servicios adicionales ofrece.
Rotura de lunas
Cubre determinados daños en las lunas del vehículo según las condiciones de la póliza.
Robo
Puede cubrir el robo completo del vehículo o determinados daños derivados de un intento de robo.
Incendio
Protege frente a daños causados por incendio cuando se cumplen las condiciones establecidas en el contrato.
Defensa jurídica
Puede cubrir determinados gastos relacionados con la defensa y reclamación de derechos derivados de un accidente.
Seguro del conductor
Es especialmente importante porque la responsabilidad civil obligatoria protege principalmente a terceros, mientras que esta garantía puede ofrecer protección al propio conductor en determinadas circunstancias.
¿Qué seguro de coche me interesa más?
No existe un seguro que sea el mejor para todo el mundo.
La elección depende principalmente del vehículo, el presupuesto y el nivel de protección que necesitas.
Puede interesarte un seguro a terceros si:
- Tu coche tiene muchos años.
- Su valor de mercado es reducido.
- Quieres pagar una prima baja.
- Puedes asumir económicamente determinados daños propios.
Puede interesarte un terceros ampliado si:
- Quieres más protección que un seguro básico.
- Te preocupa el robo o el incendio.
- El coche todavía tiene un valor considerable.
- Buscas un equilibrio entre precio y coberturas.
Puede interesarte un todo riesgo si:
- El vehículo es nuevo.
- El coche tiene un valor elevado.
- Quieres una protección amplia frente a daños propios.
- Prefieres reducir el riesgo de tener que pagar reparaciones importantes.
¿Es mejor contratar el seguro más barato?
No necesariamente.
Comparar precios es importante, pero también debes comparar qué incluye realmente cada póliza.
Un seguro puede ser más barato porque ofrece menos coberturas, tiene límites inferiores o aplica condiciones diferentes.
Antes de contratar, revisa especialmente:
- Cobertura de asistencia.
- Franquicia.
- Límites de indemnización.
- Exclusiones.
- Cobertura del conductor.
- Robo e incendio.
- Reparación de lunas.
- Vehículo de sustitución.
- Condiciones para declarar un siniestro.
Un precio bajo puede ser interesante, pero solo si la cobertura responde a tus necesidades.
¿Qué hacer antes de contratar un seguro?
Antes de elegir una póliza, lo recomendable es solicitar varios presupuestos y compararlos utilizando exactamente los mismos datos.
No compares únicamente el precio final.
Comprueba qué coberturas incluye cada oferta y cuáles son opcionales.
También debes leer las condiciones generales y particulares, especialmente las exclusiones y las situaciones en las que la aseguradora puede limitar o rechazar una cobertura.
Preguntas frecuentes sobre el seguro de coche
¿Es obligatorio tener seguro para el coche?
Sí. Los vehículos que tienen su estacionamiento habitual en España deben disponer, como mínimo, de la cobertura de responsabilidad civil obligatoria.
¿El seguro a terceros cubre mi coche?
Normalmente, la cobertura básica a terceros no cubre los daños propios del vehículo cuando el accidente es responsabilidad del asegurado.
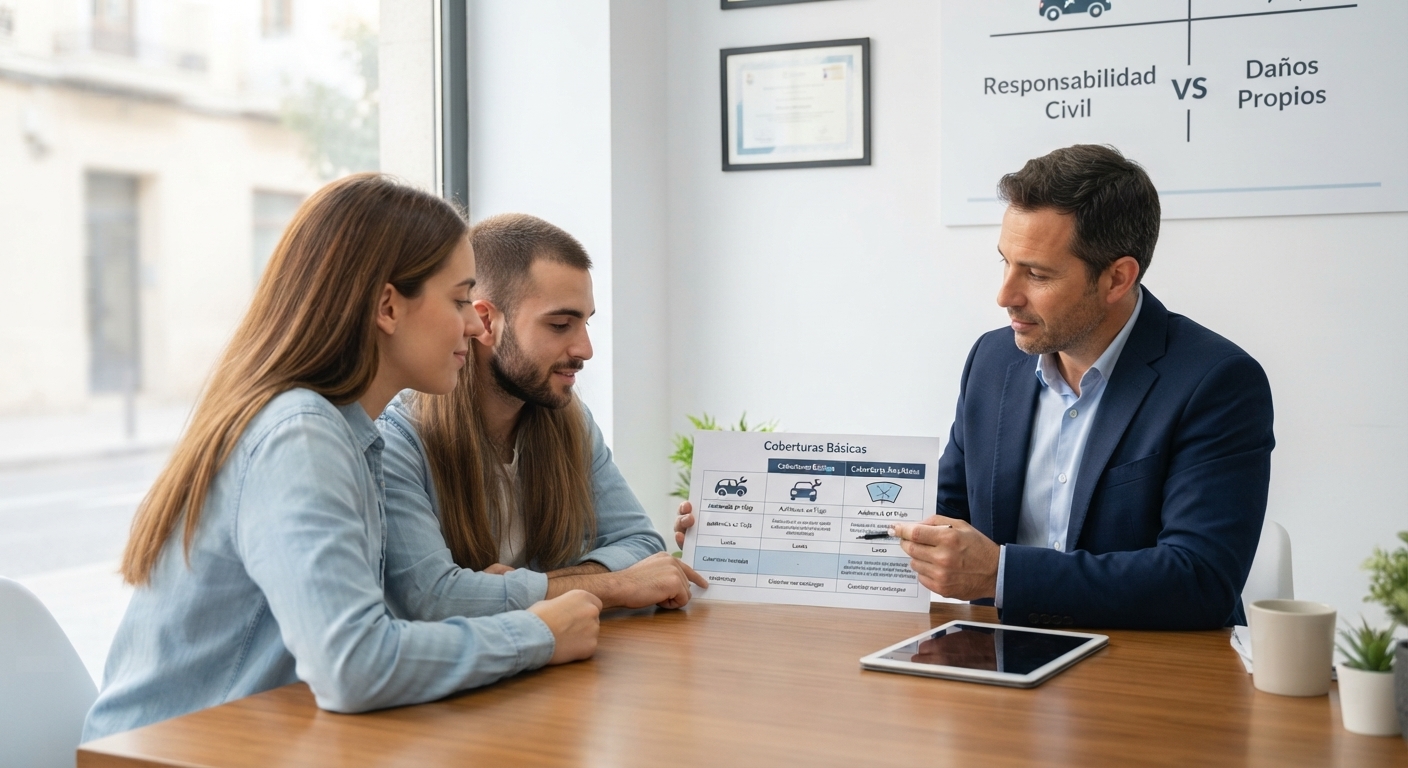
¿Qué diferencia hay entre terceros y todo riesgo?
El seguro a terceros está centrado principalmente en la responsabilidad frente a otras personas, mientras que el todo riesgo puede incluir también cobertura de daños propios, según las condiciones contratadas.
¿Qué es la franquicia?
Es la cantidad que debe asumir el asegurado en determinados siniestros antes de que la aseguradora cubra el resto, según las condiciones de la póliza.
¿Cuánto cuesta asegurar un coche?
El precio depende del conductor, vehículo, lugar de residencia, historial de siniestralidad, uso del coche y coberturas contratadas, entre otros factores.
¿Puedo cambiar de compañía de seguros?
Sí, pero debes respetar las condiciones y los plazos de comunicación establecidos en tu contrato para evitar una renovación automática no deseada.
¿Qué pasa si conduzco sin seguro?
Circular sin el seguro obligatorio puede provocar consecuencias económicas importantes y otras medidas previstas por la legislación, además del riesgo de tener que responder personalmente por los daños causados.
Conclusión
Elegir un seguro de coche en España no debería consistir simplemente en buscar la póliza más barata.
El seguro obligatorio permite cumplir con la responsabilidad civil exigida por la ley, pero existen diferentes modalidades y coberturas que pueden ofrecer una protección mucho mayor.
Un seguro a terceros puede ser suficiente para determinados vehículos y conductores, mientras que un terceros ampliado puede ofrecer un equilibrio entre precio y protección. Para coches nuevos o de mayor valor, un seguro a todo riesgo puede ser una alternativa más adecuada.
Antes de contratar, compara varias ofertas y revisa cuidadosamente las coberturas, franquicias, límites y exclusiones.
De esta forma podrás encontrar una póliza que no solo tenga un precio razonable, sino que también te ofrezca la protección que realmente necesitas cuando llegue el momento de utilizarla.